¿Está pensando en usar su 401(k) para comprar una casa? Lea esto primero.
Si está pensando en comprar una casa en Hinesville, Fort Stewart o en otra zona del sureste de Georgia, quizá se haya preguntado si sus ahorros para la jubilación podrían ayudarle a cubrir algunos de los costos iniciales.
Con los precios de las viviendas, las tasas hipotecarias y otros costos que influyen en la asequibilidad, es comprensible que los compradores estén considerando diferentes maneras de reunir los fondos necesarios.
Pero antes de utilizar dinero de su 401(k), hay una pregunta importante que debería hacerse:
¿Qué podría significar utilizar ese dinero hoy para su futuro financiero?
En determinadas circunstancias, utilizar los ahorros para la jubilación para ayudar a comprar una vivienda puede ser una opción. Sin embargo, existen factores importantes que debe considerar. Antes de tomar una decisión, vale la pena revisar todas sus opciones y hablar con un profesional financiero, fiscal o de jubilación calificado.
Por qué puede resultar tentador utilizar su 401(k)
Una cuenta 401(k) puede parecer una posible fuente de fondos cuando está tratando de reunir el pago inicial o los costos de cierre.
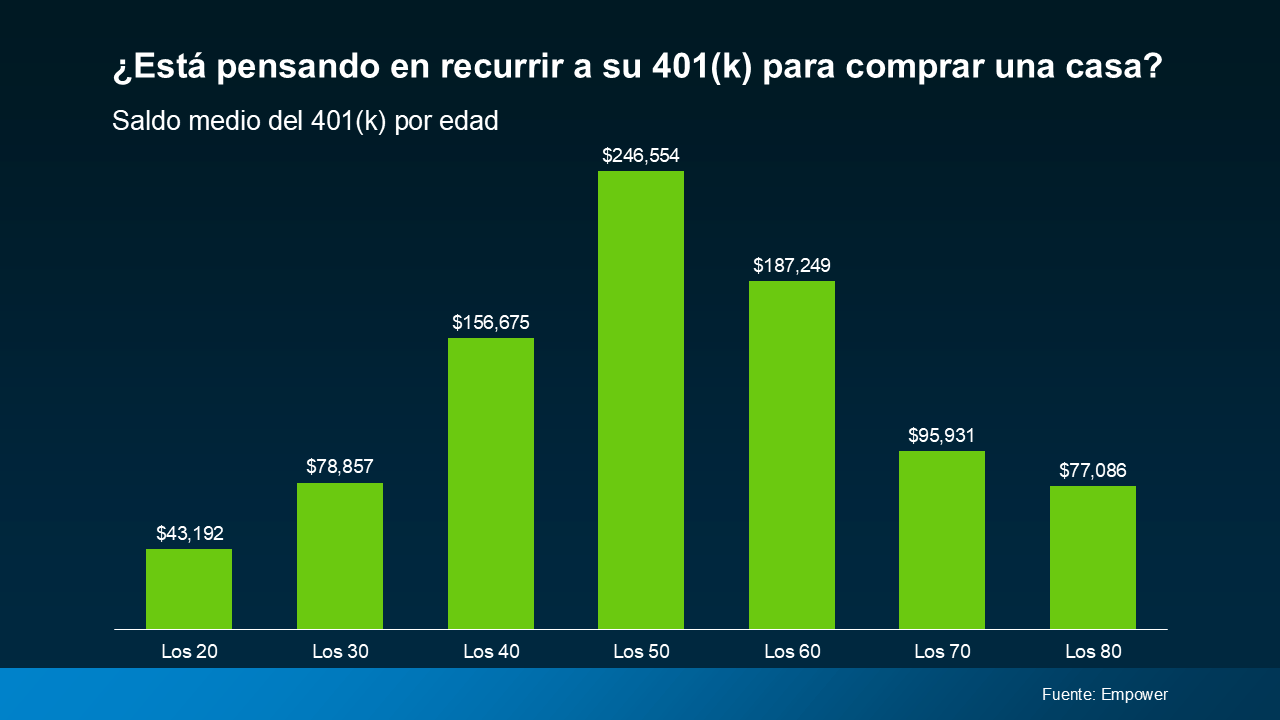
Pero los ahorros para la jubilación están diseñados para ayudarle en el futuro.
Retirar dinero hoy podría afectar el crecimiento de sus inversiones a largo plazo. Además, dependiendo de cómo acceda a esos fondos, podrían existir impuestos, penalizaciones fiscales adicionales, requisitos de reembolso u otras consecuencias.
Por eso es importante entender exactamente qué está considerando antes de tomar una decisión.
Un préstamo de 401(k) y un retiro no son lo mismo
Las consecuencias financieras pueden variar dependiendo de cómo se utilicen los fondos.
Algunos planes de jubilación patrocinados por empleadores pueden permitir un préstamo del 401(k). Otros pueden permitir ciertos tipos de retiros. Algunos planes podrían no ofrecer ninguna de estas opciones.
Un préstamo de 401(k), por lo general, implica pedir prestado contra el saldo de su cuenta y devolver el dinero a su cuenta de jubilación de acuerdo con las reglas del plan. Si el préstamo cumple con los requisitos del IRS y se paga según el calendario establecido, generalmente no se considera ingreso sujeto a impuestos al momento de recibirlo.
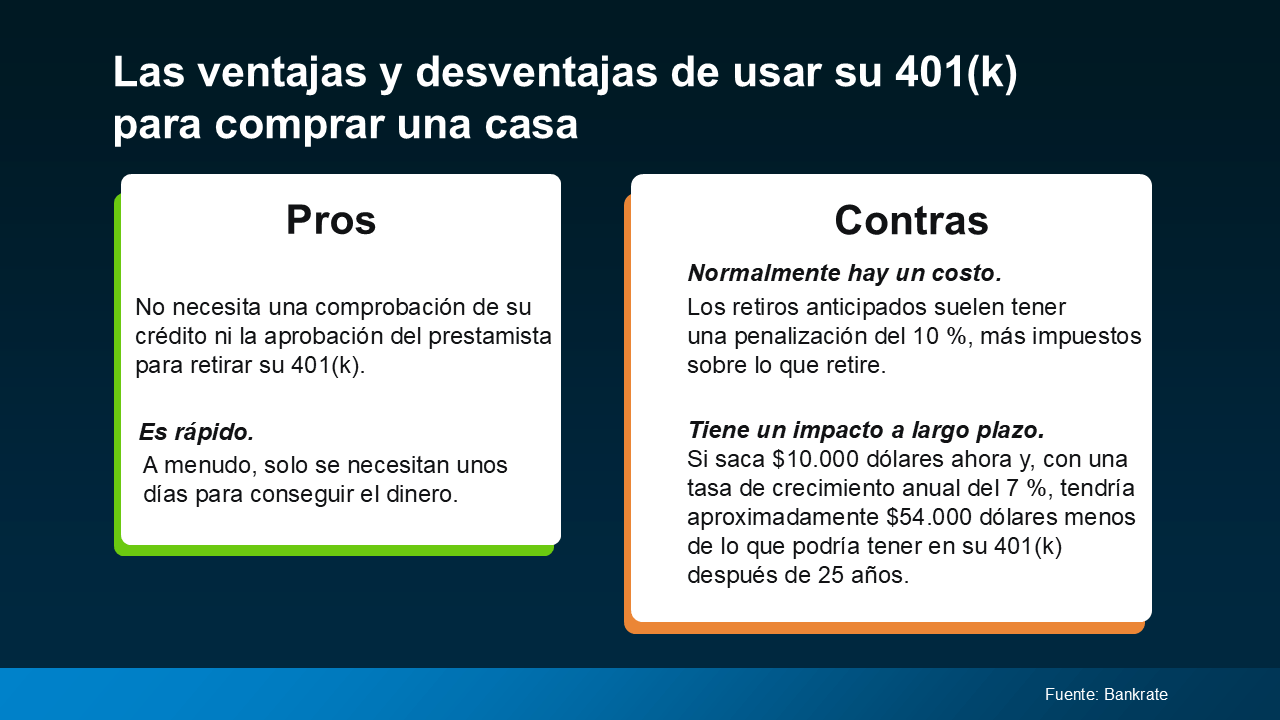
Un retiro elimina permanentemente ese dinero de la cuenta de jubilación. Dependiendo de su edad, el tipo de plan y la razón del retiro, puede estar sujeto a impuestos y posiblemente a una penalización fiscal adicional del 10%.
El IRS indica que los retiros anticipados de cuentas de jubilación antes de los 59 años y medio generalmente pueden estar sujetos a una penalización adicional del 10%, a menos que se aplique una excepción específica.
También es importante saber que utilizar un retiro de un 401(k) para comprar una casa no califica automáticamente para una excepción para compradores de vivienda por primera vez. Esa excepción se asocia comúnmente con ciertos retiros de cuentas IRA, no con retiros tradicionales de 401(k).
La disponibilidad de un préstamo o retiro depende de su plan específico y de sus circunstancias financieras.
Por eso, esta es una conversación que debe tener con un profesional financiero, no solamente con su agente de bienes raíces.
Su agente puede ayudarle a entender el proceso de compra y el mercado local. Su asesor financiero, profesional fiscal o administrador del plan de jubilación puede ayudarle a entender cómo acceder a sus fondos podría afectar su situación financiera general.
Considere otras opciones antes de utilizar sus ahorros para la jubilación
Su 401(k) no necesariamente es su única opción para cubrir los costos iniciales de una compra.
Dependiendo de su situación, podría considerar las siguientes opciones.
Préstamos con pagos iniciales bajos
Algunos programas hipotecarios permiten que compradores calificados compren una vivienda con un pago inicial más bajo.
Por ejemplo, ciertos préstamos asegurados por la FHA pueden permitir a prestatarios elegibles realizar un pago inicial de tan solo 3.5%, dependiendo de los requisitos de crédito y del préstamo.
Otros programas hipotecarios pueden tener requisitos diferentes, incluyendo opciones que podrían permitir a compradores elegibles realizar una compra con poco o ningún pago inicial.
Un prestamista calificado puede explicarle qué programas podrían estar disponibles y cómo cada opción podría afectar su pago mensual, seguro hipotecario, fondos necesarios para el cierre y costos totales.
Programas de asistencia para el pago inicial
También podrían existir programas de asistencia para el pago inicial y los costos de cierre para compradores elegibles.
Por ejemplo, Georgia Dream ofrece varios programas para compradores elegibles en Georgia. Según la información actual del programa, la opción estándar de Georgia Dream puede proporcionar asistencia equivalente al 5% del precio de compra de la vivienda, hasta un máximo de $10,000. El programa Georgia Dream PEN puede proporcionar hasta el 6% del precio de compra, con un máximo de $12,500, para protectores públicos, educadores, profesionales de la salud y miembros activos de las fuerzas armadas que cumplan con los requisitos.
La disponibilidad del programa, los límites de ingresos, los límites de precio de compra, los requisitos del prestamista y los criterios de elegibilidad pueden cambiar. Pregunte a un prestamista calificado si existe algún programa actual que pueda aplicarse a su situación.
Fondos donados elegibles
Dependiendo del programa hipotecario y de sus circunstancias, algunos compradores pueden utilizar fondos donados elegibles para ciertos costos relacionados con la compra.
Las reglas para los fondos donados varían según el tipo de préstamo. Es importante hablar con su prestamista sobre el origen, la documentación y el uso permitido de cualquier fondo donado antes de incluirlo en su plan de compra.
Analice el panorama completo
La pregunta más importante no es simplemente:
“¿Puedo usar mi 401(k) para comprar una casa?”
La pregunta es:
“¿Tiene sentido utilizar mis ahorros para la jubilación considerando mi situación financiera completa?”
Antes de tomar una decisión, considere el posible impacto en:
Sus ahorros para la jubilación.
El crecimiento de sus inversiones a largo plazo.
Los impuestos y posibles penalizaciones.
Los requisitos de reembolso de un préstamo.
Su pago hipotecario mensual.
Sus ahorros de emergencia.
Sus demás objetivos financieros.
Su capacidad para cubrir gastos inesperados de ser propietario.
Comprar una vivienda es una decisión financiera importante. Por eso, es fundamental analizar la situación completa en lugar de enfocarse únicamente en cuánto necesita para el pago inicial.
Su mercado inmobiliario local es solo una parte de la decisión
Aquí en Hinesville, Fort Stewart y el sureste de Georgia, su profesional de bienes raíces puede ayudarle a entender qué propiedades están disponibles, cómo se comparan los precios y qué estrategias de compra podría valer la pena analizar.
Pero su estrategia de financiamiento también debe desarrollarse con un prestamista calificado y profesionales financieros.
La mejor opción dependerá de sus circunstancias personales, sus objetivos financieros, las opciones de préstamo disponibles y su nivel de comodidad.
No existe una estrategia de financiamiento única que sea adecuada para todos los compradores.
En conclusión
Utilizar su 401(k) para ayudar a comprar una vivienda puede ser una opción que vale la pena analizar, pero no debería ser una decisión basada únicamente en la necesidad de reunir fondos para el pago inicial.
Antes de acceder a sus ahorros para la jubilación, tómese el tiempo para comprender las posibles consecuencias a corto y largo plazo y explore otras opciones de financiamiento y asistencia.
Si está pensando en comprar una vivienda en Hinesville, Fort Stewart o en otra comunidad del sureste de Georgia, The Shanken Team puede ayudarle a entender el mercado local y conectarle con un prestamista calificado que pueda explicarle sus opciones de financiamiento.
Después, su asesor financiero, profesional fiscal o administrador de su plan de jubilación puede ayudarle a determinar si acceder a sus ahorros para la jubilación encaja con su plan financiero general.
The Shanken Team está comprometido con la Igualdad de Oportunidades en la Vivienda y brinda servicios profesionales de bienes raíces de acuerdo con las leyes federales, estatales y locales de vivienda justa.